 DIUCKO DIGITAL RADIO EN VIVO
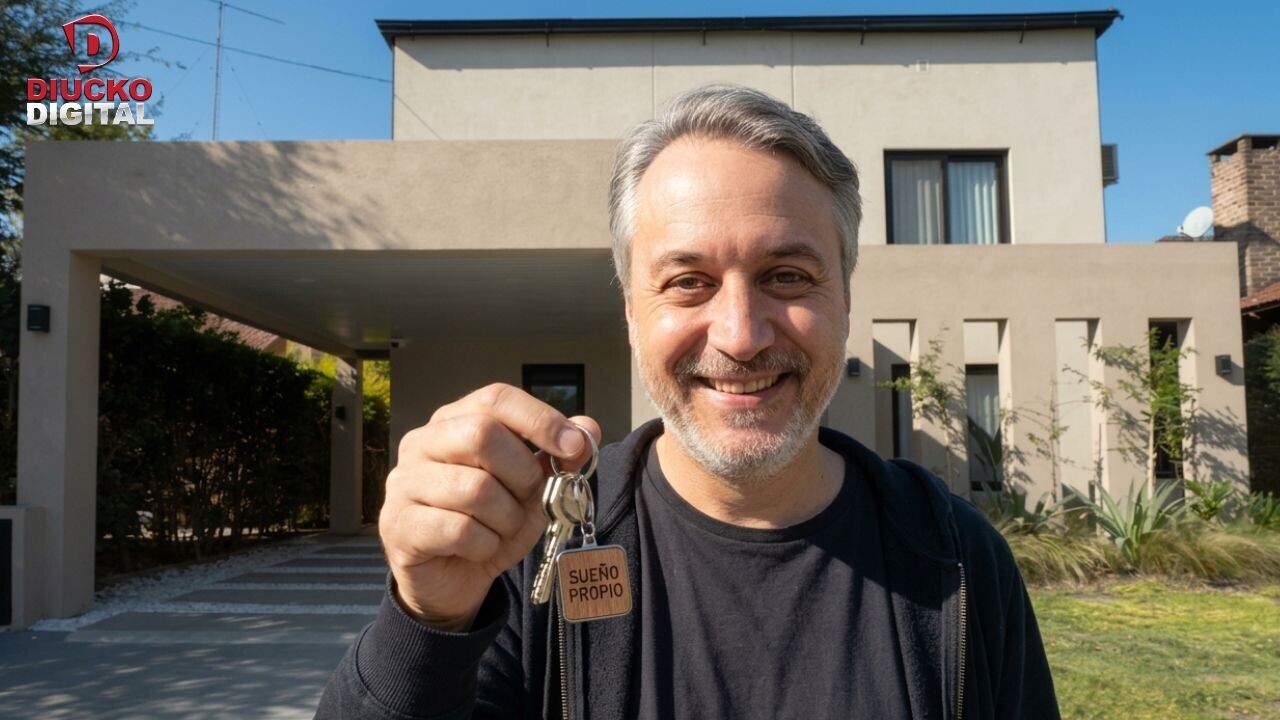
Hubo un momento —no hace tanto— en el que la palabra “hipoteca” en Argentina era casi mala palabra. Como decir “corralito” en una sobremesa familiar: silencio incómodo, miradas al piso y alguno tirando “dejá, mejor no hablemos de eso”. Pero 2025 rompió esa lógica. De golpe, el sueño de la casa propia volvió a aparecer en escena, como esos regresos que nadie esperaba… pero todos necesitaban.
Y sí, señores: el crédito UVA volvió a ser protagonista.
Después de años de sequía total, donde sacar un crédito era más difícil que ver a la Selección perder una final, el año pasado explotó todo. Más de 44.000 créditos hipotecarios otorgados, números que no se veían hace rato largo. La gente haciendo cuentas, comparando alquiler vs cuota, mirando el dólar como si fuera el VAR de su vida… y, por primera vez en mucho tiempo, la ecuación cerró.
Como diría Guillermo Francella: “Hermosa mañana, ¿verdad?”
Pero claro… Argentina nunca te deja disfrutar del todo.
Cuando pagar la cuota era mejor que pagar el alquiler. El boom tuvo una lógica simple, casi de barrio: “prefiero pagar lo mío que tirarle la guita al dueño”. Y ahí entraron miles.
Historias como la de Alán, empleado estatal, que después de años de ahorrar y alquilar dijo basta y se metió en un PH en San Cristóbal. Hoy paga una cuota que ronda los 600 mil pesos. ¿Mucho? Sí. Pero es SU casa. Y eso, en este país, pesa más que cualquier Excel.
O la de Diego, que estuvo 25 años alquilando en Merlo y de repente, casi de casualidad, terminó comprando tres casas en Ituzaingó. Sí, leíste bien: tres. Una para él… y dos para los hijos. El sueño del pibe versión 2025.
Y ni hablar de Emanuel y Rocío, que hicieron la cuenta más honesta de todas: alquiler de 700 lucas o cuota de 400. No hay mucha vuelta. Se metieron de cabeza y hoy están pagando su propio techo.
Ahí es donde aparece la frase que se repite en cada historia:
“El crédito duele… pero el alquiler duele más.”
Porque claro, esto no es Disney. Esto es Argentina.
El crédito UVA tiene lo suyo. Ajusta por inflación, depende del dólar, y te puede hacer transpirar frío si el país se pone en modo montaña rusa. Como dijo más de uno: “firmás en dólares, cobrás en pesos… y rezás en todos los idiomas”.
El proceso tampoco es para ansiosos: papeles, tasaciones, idas y vueltas, un dólar que cambia más rápido que técnico del fútbol argentino… y ese lapso de meses donde podés ganar o perder guita sin haber hecho nada.
Ahí es donde aparece el famoso miedo: el recuerdo de los UVA del pasado, cuando muchos quedaron agarrados del pincel. Porque como decía Moria Casán: “El que apuesta al dólar… pierde”. Bueno… a veces sí, a veces no. Bienvenidos al país de la incertidumbre permanente.
¿Por qué explotó en 2025? Hubo tres claves que explican el boom:
Un contexto más estable (sí, dentro de lo que Argentina permite llamar “estable”).
Bancos que volvieron a mirar al cliente común y no solo al Estado.
Tasas relativamente bajas, que hicieron que el crédito vuelva a ser accesible.
Durante meses, el crédito hipotecario fue la vedette del sistema financiero. Baja morosidad (apenas 1%) y crecimiento sostenido. Una rareza total.
Pero claro… todo lo que sube, en Argentina, en algún momento se complica.
2026: SE PINCHÓ LA BURBUJA (O AL MENOS SE DESINFLÓ)
2026: Se pinchó la burbuja o por lo menos se desinfló. Hoy el panorama es otro. Las tasas subieron. Y cuando la tasa sube, el sueño se achica.
Lo que antes era un 5% o 6%, ahora se va al 9%, 10%… incluso 12%. Y ahí ya no es lo mismo. Ahí ya no cierra tan fácil. Ahí empezás a dudar.
Muchos bancos se corrieron, otros endurecieron condiciones, y el mercado se enfrió. El Banco Nación quedó como el jugador dominante, mientras el resto mira de reojo.
Como diría Carlos Bilardo: “Hay que ver…”
Porque el problema no es solo la cuota. Es el combo completo:
ingresos mínimos altos
ahorro previo del 30% (o más)
gastos ocultos
incertidumbre cambiaria
Y ahí, otra vez, el sueño empieza a parecer lejano para muchos.
El sueño sigue… Pero ya no es para todos. El crédito UVA sigue siendo, hoy por hoy, la única puerta real para acceder a la casa propia en Argentina. Pero ya no está abierto de par en par como en 2025. Ahora es una puerta entreabierta… y no todos pueden pasar.
El que tiene ingresos sólidos, cierta espalda y paciencia, puede. El resto… vuelve a mirar alquileres y a hacer cuentas con resignación.
Porque en el fondo, la discusión es siempre la misma:
¿Vale la pena endeudarse 20 o 30 años en Argentina?
Y la respuesta, como casi todo acá, es: depende.
EL VEREDICTO DEL ARCHIVÓLOGO
El 2025 fue un espejismo hermoso. Una bocanada de aire en un país donde siempre falta oxígeno. La gente volvió a creer. Volvió a proyectar. Volvió a decir “esta vez puede ser”.
Pero 2026 bajó a todos a la realidad. La tasa sube, el crédito se enfría y el sueño vuelve a depender de demasiadas variables.
Igual, ojo: esto no es el final. Ni cerca.
Porque el argentino, por naturaleza, no abandona el sueño de la casa propia. Lo posterga, lo reconfigura, lo sufre… pero no lo suelta.
Como decía Luis Alberto Spinetta:
“Mañana es mejor.”
Aunque, claro… en este país, ese “mañana” siempre está en veremos.
¿Nadie ha roto el hielo todavía?
Tu opinión es importante para nosotros. Sé la primera persona en dejar un comentario.
Empezar conversación ahora